Открытие банковского депозита или покупка недвижимости остаются одними из основных инструментов инвестирования среди населения. Ranking.kz рассмотрел, какой из этих вариантов является наиболее выгодным.
Чтобы проанализировать их доходность, была взята фиксированная сумма 25 млн теңге (около $55,5 тыс. по текущему курсу).
Как отмечают в Ranking.kz, на сегодня базовая ставка Нацбанка составляет 16,25%. Следовательно, на фоне данного индикатора казахстанские банки предлагают открывать вклады на срок от одного года с доходностью 14-15% годовых.
Наряду с этим БВУ предлагают более выгодные варианты, но с меньшим сроком (три месяца). Но при достаточно крупной сумме зафиксировать доходность будет трудно, поскольку через три месяца ставка может оказаться заметно ниже, учитывая, что Нацбанк уже не первый раз смягчает денежно-кредитную политику.
Таким образом, если взять в пример два крупных БВУ, у которых ГЭСВ по депозиту на 12 месяцев составляет 14,5-15%, то при сумме 25 млн теңге вкладчик может получить вознаграждение в размере 3,6-3,8 млн теңге. При этом в Ranking.kz просят учитывать инфляционное обесценивание активов в денежном выражении.
"Накопленная инфляция за январь-декабрь 2025 года составила 11,4%. Это данные Бюро нацстатистики. За вычетом инфляционных потерь итоговая сумма на депозите через год будет обладать покупательной способностью в 25,3-25,4 млн теңге. Разница с первоначальной суммой – 300-400 тыс. теңге", – подчеркнули авторы статьи.
В случае с покупкой недвижимости рассмотрен сценарий приобретения благоустроенной квартиры в новостройке. Например, 25 млн теңге хватит на новое жилье площадью 35 кв. м. Этой суммы достаточно для всех областных центров, Алматы и Шымкента. В Астане же средняя стоимость такой квартиры составляет 26,1 млн теңге, но в целом на сайтах-агрегаторах стоимость жилья с подобной квадратурой в столице начинается от 19,9 млн теңге.
Ranking.kz отмечает, что одно из важнейших преимуществ инвестирования сбережений в покупку ликвидного жилья является капитализация финансов. То есть средства, вложенные в активы недвижимости, значительно меньше уязвимы перед инфляционным обесцениванием.
Об этом свидетельствуют и данные Бюро нацстатистики: с 2022 года стоимость новых квартир выросла почти в полтора раза. Если в августе 2026 года один кв. м жилья в новостройках стоил 625,4 тыс. теңге, то в 2022-м – 437,5 тыс. теңге.
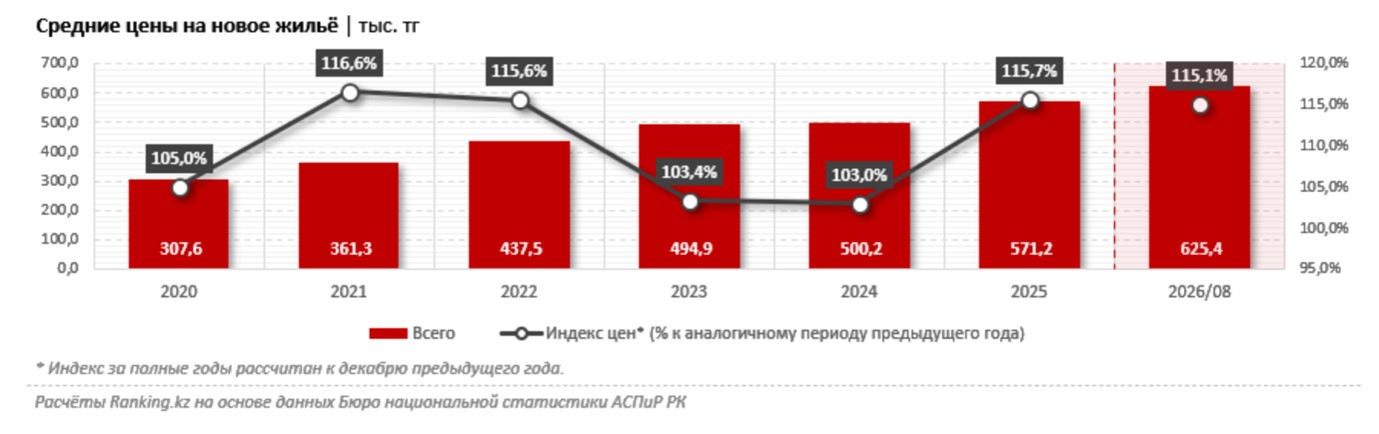
Следовательно, даже при желании продать квартиру с целью вернуть свои вложения владелец по-прежнему остается в плюсе с учетом удорожания недвижимости.
"Здесь тоже обязательно нужно учитывать инфляционные риски, однако при продаже в итоге владелец получит сумму, покупательная способность которой будет равна стоимости однокомнатной квартиры. Кроме того, нельзя не учитывать, что на рынке жилья в стране регулярно происходят события, увеличивающие стоимость новостроек быстрее, чем происходит инфляция", – добавили в Ranking.kz.
Например, крупные мегаполисы демографически растут непредсказуемыми темпами. Это делает рынок новостроек и вторичного жилья очень волатильным, что также идет в плюс владельцам недвижимости.
Помимо этого, владельцы квартир могут сдавать жилье в аренду и получать от этого регулярный доход. Цены на нее также ежегодно растут: за 2025 год аренда благоустроенного жилья подорожала на 13,1%. Здесь тоже следует учитывать инфляционные потери за год, но они будут рассчитываться от арендной платы, а не от всей суммы инвестиций. Например, если годовой доход от аренды составил 2,6 млн теңге, то потери будут на уровне 300 тыс. теңге.
В Ranking.kz отмечают, что хотя расчеты являются предварительными, разница в суммах, полученных от вложений в депозит и недвижимость, очевидна. А именно то, что порой стоимость жилья растет не только в цене, но и приносит дополнительный доход при сдаче его в аренду.