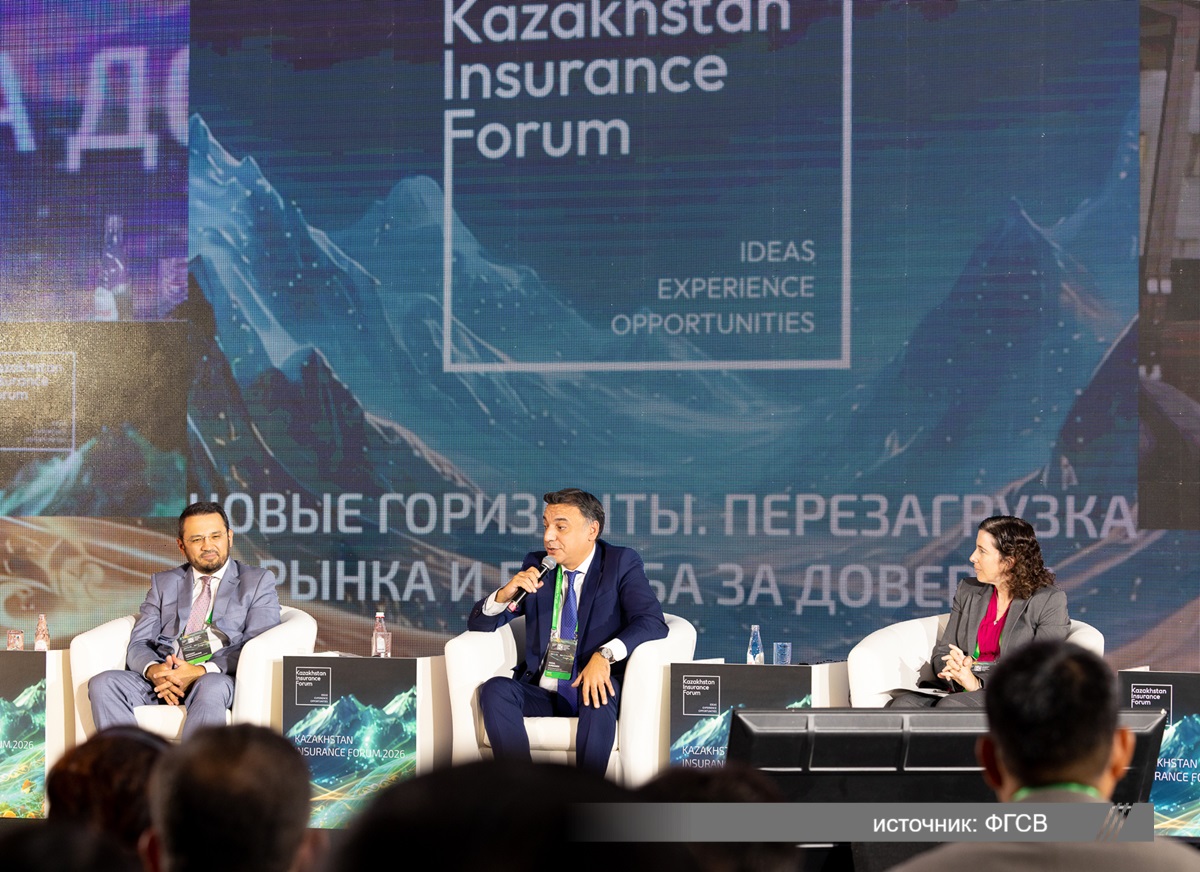
Страховой рынок Казахстана продолжает расти, однако значительный потенциал остается в добровольном страховании жизни, защите грузов и новых цифровых проектах. Все эти вопросы профучастники обсудили в ходе Kazakhstan Insurance Forum 2026.
Председатель правления ФГСВ Олжас Ашкеев напомнил, что система гарантирования будет охватывать не только обязательные виды страхования, но и все виды накопительных программ страхования жизни, связанных с соцрисками.
"Доверие к страхованию невозможно без гарантий. Мы хотим, чтобы граждане знали, что обязательные виды страхования и накопительное страхование жизни входят в систему гарантирования, а обязательства перед ними защищены", – отметил он.
Между тем председатель правления КСЖ "BCC Life" Гульжан Джаксымбетова привела цифры. Согласно им, совокупный сбор премий на рынке страхования жизни в 2025 году достиг 1 трлн теңге. За семь месяцев 2026 года показатель уже превысил 780 млрд теңге.
По словам Г. Джаксымбетовой, совокупный сбор премий на рынке страхования жизни в 2025 году достиг 1 трлн теңге. За семь месяцев 2026 года показатель уже превысил 780 млрд теңге. Основными драйверами рынка, как отметила глава BCC Life, остаются пенсионное, обязательное и кредитное страхование. При этом добровольное страхование жизни, включая накопительное страхование и добровольное аннуитетное страхование, пока развивается менее активно.
"Проникновение добровольного страхования жизни остается недостаточным", – сказала Г. Джаксымбетова.
Одной из причин она назвала финансовую нагрузку населения. По ее словам, значительная часть доходов граждан сегодня направляется на базовые расходы – продукты, одежду, здоровье и обслуживание кредитов. В результате у потребителей остается меньше возможностей для долгосрочного финансового планирования.
Дополнительным фактором глава BCC Life считает экономическую нестабильность и инфляционные ожидания. В таких условиях приобретение страховых продуктов, предполагающих длительную финансовую дисциплину, может восприниматься потребителем сложнее. При разработке новых продуктов страховщики, по ее словам, должны учитывать не только текущую экономическую ситуацию, но и долгосрочные изменения – демографию, состояние финансового и инвестрынков, потребительское поведение и развитие технологий.
Одним из ключевых долгосрочных факторов Г. Джаксымбетова назвала старение населения. По приведенным ею оценкам, к 2050 году около 1,6 млрд человек в мире будут старше 65 лет, это примерно 16% населения.
"Для страховой отрасли это означает рост спроса на пенсионные и аннуитетные продукты", – отметила она.
При этом страховщикам придется адаптировать модели оценки рисков к увеличению продолжительности жизни. В частности, речь идет о регулярном пересмотре таблиц смертности и других параметров, используемых при расчете страховых тарифов.
Страхование грузов
Еще одним потенциальным направлением роста страхового рынка председатель правления BCC Insurance Sinoasia B&R Джан Абишев назвал страхование грузов, прежде всего в рамках развития Казахстана как логистического хаба между Китаем и Европой. По его словам, стране необходимо переходить от роли транзитной территории к формированию полноценной инфраструктуры сортировки, хранения и сопутствующих сервисов, чтобы большая часть добавленной стоимости оставалась в Казахстане. При этом развитие страхования грузов требует адаптации регулирования к особенностям китайского рынка. Он добавил, что при значительных объемах внешней торговли проникновение страхования грузов остается низким.
Д. Абишев считает, что для развития сегмента недостаточно просто увеличивать объем страховых премий. Необходимо создавать институциональную инфраструктуру, объединяя возможности страховых компаний, бизнеса и государства.
"Страхование растет там, где есть отрасль", – подчеркнул он.
По его мнению, продукт должен изначально закладываться в крупные инфраструктурные и логистические проекты – по принципу insurance by default.
Токенизация рисков
Еще одним направлением развития страхования Д. Абишев назвал использование новых технологий – блокчейна и токенизации. В частности, установка датчиков в контейнерах и на грузовой инфраструктуре позволяет получать информацию о состоянии и перемещении груза практически в реальном времени. Это, по его словам, дает страховщикам больше данных для оценки рисков и андеррайтинга.
"Технология дает прозрачность, дает возможность развивать этот рынок", – сказал Д. Абишев.
Он отметил, что сейчас рассматривается возможность тестирования подобных решений совместно с рынком и регулятором.
Таким образом, эксперты видят несколько потенциальных направлений дальнейшего расширения рынка: долгосрочное страхование жизни и аннуитеты на фоне старения населения, страхование трансграничных грузов в условиях роста логистики, а также цифровизацию оценки рисков и интеграцию страхования в новые инфраструктурные проекты.
Kazakhstan Insurance Forum 2026 организован Фондом гарантирования страховых выплат при поддержке АРРФР, КСЖ "BCC Life" и BCC Insurance Sinoasia B&R. Форум объединил представителей государства, финансового и страхового сектора, бизнеса и международного экспертного сообщества. В центре повестки форума – развитие регулирования, цифровая трансформация, финансовая устойчивость страховых компаний и повышение доверия граждан и бизнеса к страхованию.