Ослабление теңге усиливает инфляционные ожидания казахстанцев, однако этот эффект носит краткосрочный характер. При этом фактический рост цен заметно не влияет на прогнозы населения. Об этом говорится к докладе AERC, передает LS.
Инфляция и курс теңге
Проведя расчеты, аналитики обнаружили, что обесценение нацвалюты на 1% по отношению к доллару США приводит с лагом в один месяц, к росту инфляционных ожиданий (ИО) примерно на 0,14 п.п. Следовательно, укрепление теңге на 1% относительно американской валюты сопровождается снижением ИО с аналогичным временным лагом. Однако в последующие периоды реакция становится незначимой, что говорит о краткосрочном характере воздействия валютного шока.
Вместе с тем изменение фактической инфляции не влияет заметно на ожидания населения по поводу будущего роста цен.
"Инфляционные ожидания в Казахстане слабо связаны с фактическим уровнем цен и имеют выраженныйвалютоцентричный характер. Такая структура ожиданий указывает на незаякоренность и чувствительность к внешним шокам, а также может указывать на наличие недоверия населения к официальным оценкам инфляции. Незаякоренность инфляционных ожиданий усложняет проведение денежно-кредитной политики", – считают аналитики.
Также в докладе говорится, что с переходом к инфляционному таргетированию и плавающему обменному курсу менялась и структура роста цен. Если на предыдущих этапах значительный вклад вносило удорожание продовольственных товаров, то с 2023 года возросла роль платных услуг и непродовольственных товаров. Дополнительным внутренним проинфляционным фактором стало повышение регулируемых тарифов ЖКХ. В результате динамика роста цен последних цен отражала сочетание внутренних и импортируемых внешних шоков.
Для оценки причин инфляции в Казахстане аналитики построили модель, которая учитывает факторы спроса, предложения, денежно-кредитной и фискальной политик. Результаты показывают, что с 2016 года роль внешних факторов в динамике инфляции заметно усилилась.
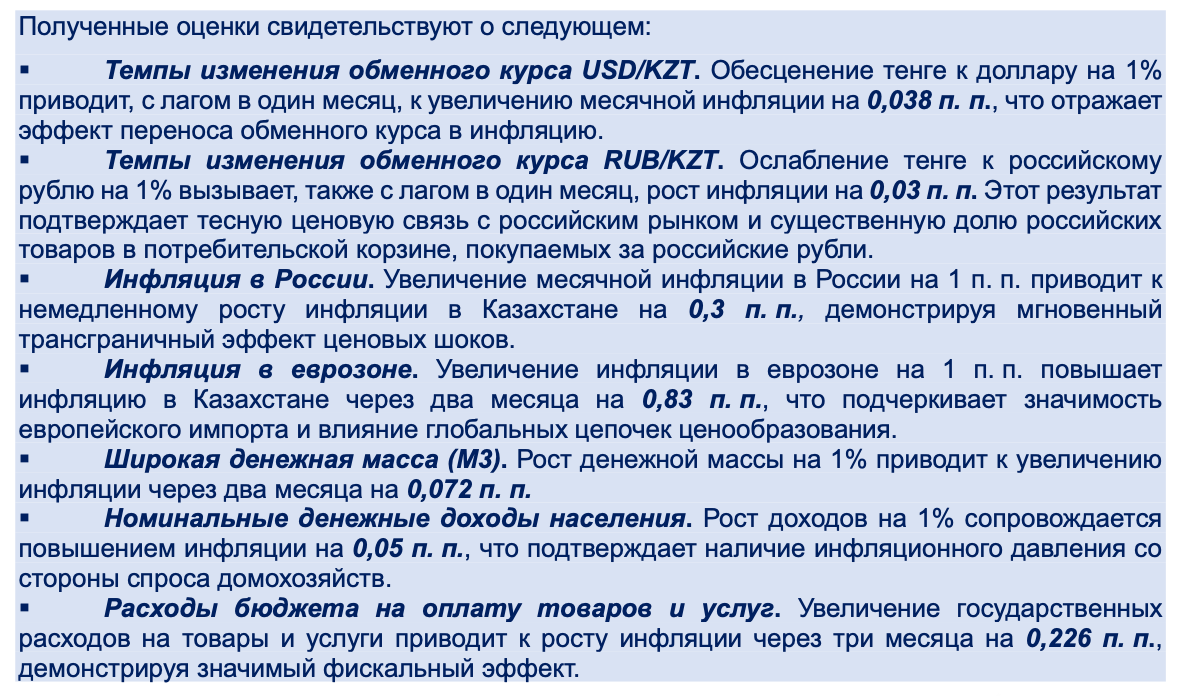
"Переход к плавающему курсу увеличил способность обменного курса абсорбировать внешние шоки, однако при наличии эффекта переноса изменение стоимости теңге одновременно стало и более заметным каналом передачи во внутренние цены", – подчеркнули аналитики.
Базовой ставки
Как отмечается в докладе, в Казахстане первое звено процентной трансмиссии функционирует достаточной устойчиво. Так, динамика ставки TONIA следует за изменениями базовой ставки Нацбанка, что свидетельствует об эффективной передаче монетарного сигнала на рынок краткосрочной межбанковской ликвидности. При этом из-за профицита ликвидности TONIA обычно держится чуть ниже базовой ставки, и только в 2022 году она ненадолго поднималась выше.
На следующем этапе трансмиссия работает менее однозначно. При передаче изменений денежного рынка в ставки БВУ для конечных заемщиков и вкладчиков картина становится более неоднородной. В корпоративном секторе сигнал проходит отлично: к 2024 году ставки по депозитам бизнеса почти догнали TONIA, а стоимость кредитов хотя и держится выше, но реагирует на любые изменения.
С физлицами трансмиссия еще более ассиметрична. Если ставки по вкладам еще реагируют на решения Нацбанка, то розничное кредитование оказалось менее чувствительным. На протяжении последних лет ставки по займам для населения находились в диапазоне 18-22% годовых. Даже когда TONIA опускалась до 8-9,5%, минимальная стоимость кредитов составляла около 14,9%.
Координация монетарной политики с фискальной
Анализ AERC показал, что бюджетная политика в большинстве изученных случаев носила процикличный характер. При этом в последние два года фискальный импульс стал контрциклическим. Но это связывают с тем, что частьфискального стимулирования стала проводиться через квазифискальные инструменты, которые напрямую не отражены в показателях госбюджета.
Наличие стимулирующей бюджетной политики в условиях высокого экономического роста и высокой инфляции является ограничением для монетарной политики, подчеркнули в докладе. В связи с этим аналитики считают, что эффективность ДКП в Казахстане сталкивается с рядом барьеров, часть из которых связана со структурнымипроблемами в экономике, а часть – с необходимостью дальнейшего совершенствования коммуникационной политики.